이 리포트에 사용된 다이어그램 바로 보기: Map Core 링크
공간정보 산업은 끊임없이 변화한다. 매년 CES에서 새로운 파트너십이 공개되고, 자동차 제조사는 차세대 인포테인먼트를 위한 공급 계약을 체결하며, 로보택시 서비스는 새로운 대륙으로 확장한다. HERE, TomTom, Mobileye, Mapbox, NavInfo, Zenrin, Baidu, Naver. 업계 뿐 아니라 대중적으로도 이미 익숙한 이름들이지만, 이들이 활동하는 산업 생태계의 전체 구조를 한 눈에 파악하기는 여전히 쉽지 않다. 기업 간 어떻게 공존하고 있으며, 진정한 산업계 중심은 누구인가? 그리고 어떤 힘이 시장을 미래로 이끌고 있는가?
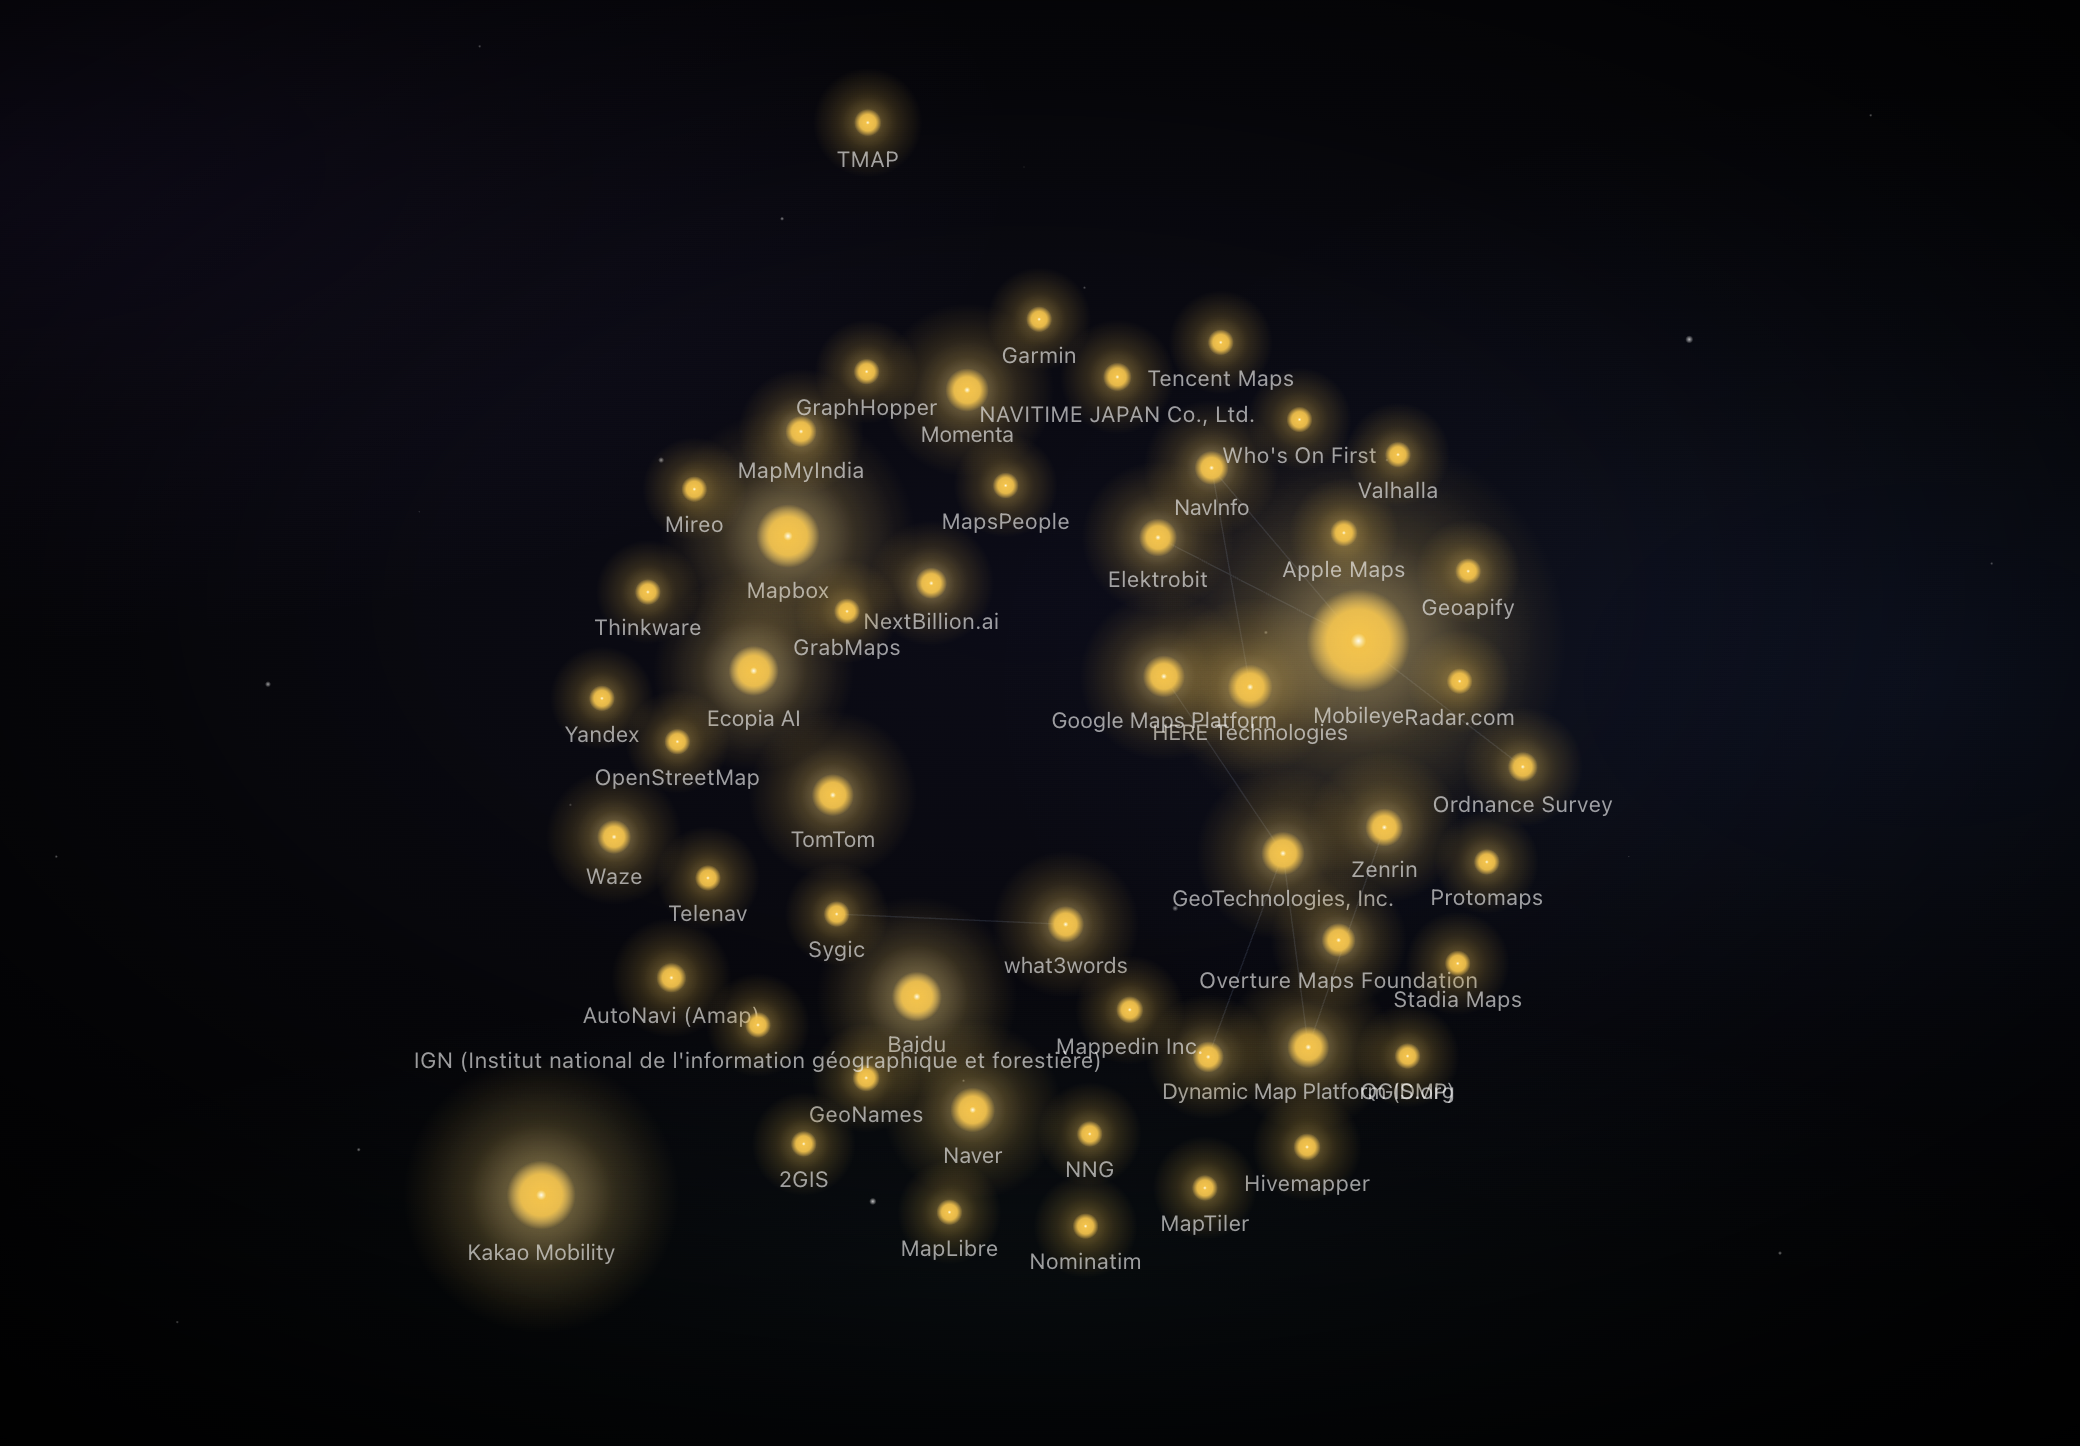
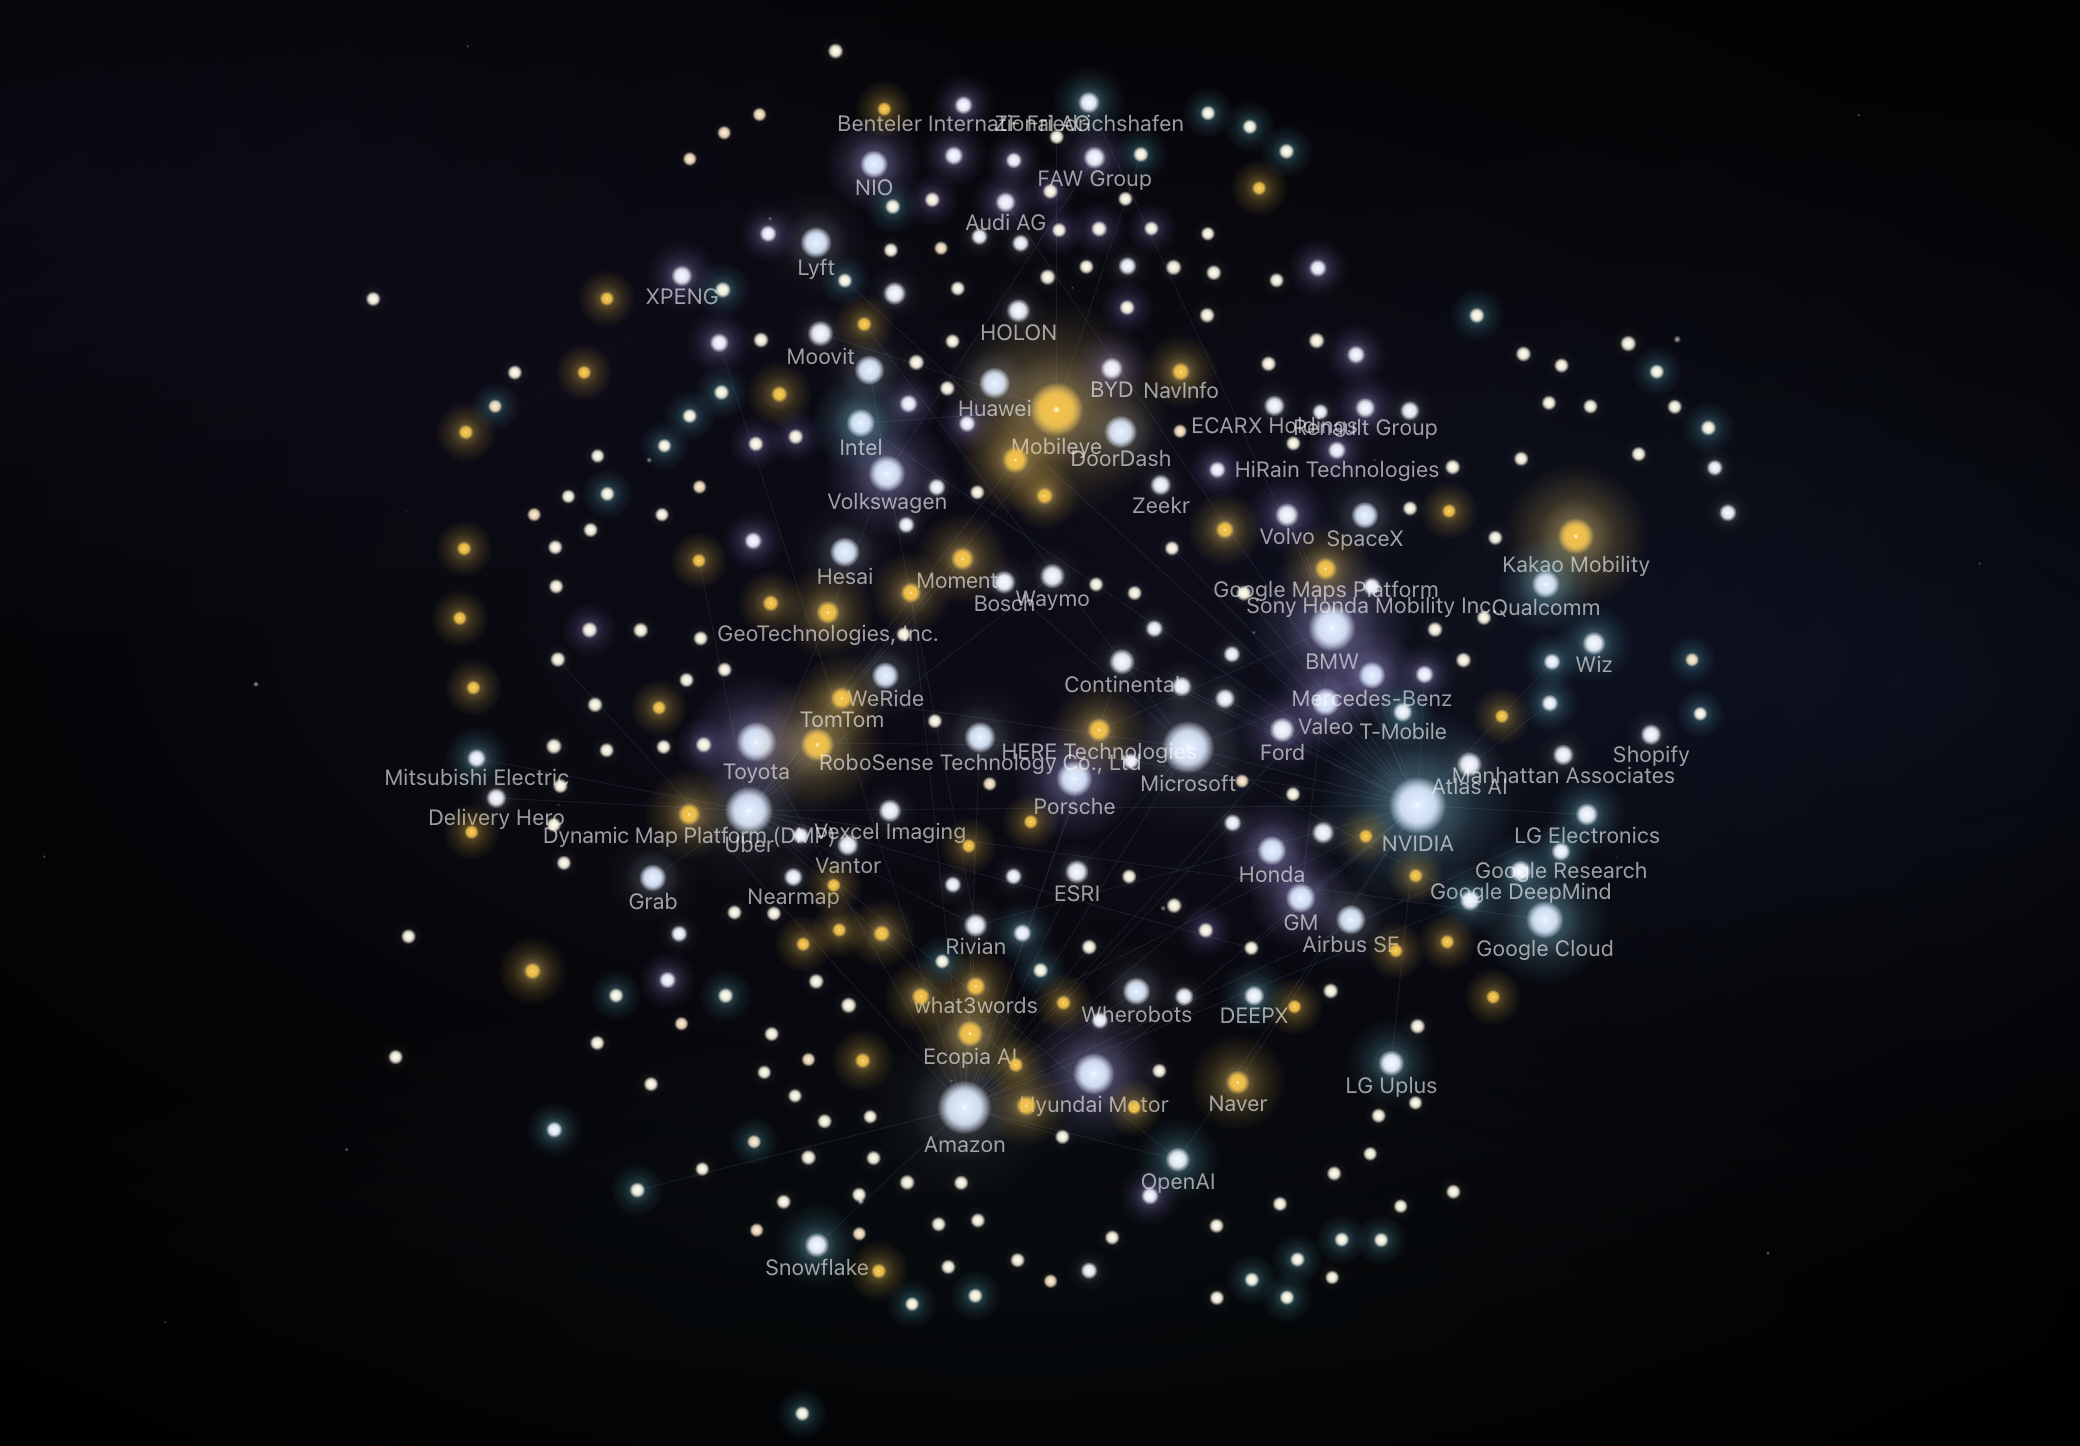
이 질문에 답하기 위해, 우리는 공간정보 업계를 전체적으로 조망하는 다이어그램을 그려봤다. 지도 자체를 상품으로 만드는 핵심 기업 53곳과 이들이 글로벌 경제 전반에서 연결되는 315곳의 외부 기업 간 비즈니스 관계를 도식화했다. 그 결과, 보통 한 번에 하나의 계약으로만 단편적으로 보이던 산업의 전체 그림을 전체적으로 볼 수 있게 되었다. 이 그림은 두 가지 핵심적인 통찰을 보여준다. 첫째는 수년간 시장을 정의해 온 안정적이고 강력한 구조이며, 둘째는 현재 시장을 적극적으로 재편하고 있는 새로운 움직임들이다. 이번 편에서는 우선 지도 업계를 집중적으로 분석했다.
지도 경제의 해부학
우리의 분석은 글로벌 지도 산업의 심장부에 있는 53개 기업에서 시작한다. 이들은 HERE, TomTom, NavInfo, Dynamic Map Platform, Zenrin과 같은 기초 데이터 및 고정밀 지도(HD map) 제작사부터 Mapbox, Google Maps Platform, what3words, NextBillion처럼 개발자에게 지도 서비스를 제공하는 소프트웨어 플랫폼까지, 지도 기술 스택의 모든 계층을 아우른다. 또한 혁신을 위한 무료 기반을 제공하는 오픈소스 프로젝트(OpenStreetMap, MapLibre)와 Mobileye, Baidu, Naver, Momenta처럼 지도 제작 및 자율주행 인식이 융합된 통합 기업도 포함된다. 완성된 지도 상품 자체에 대한 분석의 초점을 명확히 하기 위해, 위성 및 측량 기업은 이번 분석에서 중심 기업으로 포함되지는 않았다.
이 53개 기업을 중심으로 총 493개의 비즈니스 관계를 추적했다. 이 관계 중 23개는 지도 제작 기업들 간의 내부적인 연결이고, 절대다수인 470개의 관계는 인접 산업의 315개 외부 기업으로 뻗어 나간다. 산업의 생태계는 바로 이 외부로 향하는 연결의 패턴 속에서 드러난다. (한 가지 덧붙이자면, 이 다이어그램은 새로운 계약을 포착하고 확인할 때마다 계속 성장하며 살아있는 것처럼 변화한다. 따라서 본 리포트는 현 시점의 상황을 포착한 것이라 볼 수 있다.)
외부를 살피기 전에, 핵심 지도 제작사들이 서로 어떻게 상호작용하는지 주목할 가치가 있다. 이들은 지도의 기본 구축에서만큼은 경쟁보다는 협력을 주로 선택하는 모습이다. 일본의 전국 단위 HD 지도를 구축한 Dynamic Map Platform은 2016년 설립된 합작법인으로, 동종 지도 제작사인 Zenrin과 GeoTechnologies(당시 Increment P)가 나란히 창립 주주로 참여했다. HERE와 NavInfo는 복잡한 중국 시장을 공략하기 위해 전략 파트너십을 오랫동안 맺어왔다. 그리고 TomTom은 이제 자사의 도로 데이터를 커뮤니티 기반의 OpenStreetMap에 다시 기여하는 중요한 행보를 보이고 있다. 이러한 움직임의 기저에 깔린 논리는 명확하다. 한 국가 나아가 글로벌 단위의 기본 지도를 구축하고 유지하는 비용은 단일 기업이 감당하기에는 너무 크다. 따라서 여기에는 자원을 공동으로 투입하고, 그 위에 구축되는 애플리케이션과 서비스에서 치열하게 경쟁하는 것이 합리적인 전략이다.
1. 전체적 구조
두 개의 거대한 인력: 모빌리티, 그리고 컴퓨팅
470개의 외부 관계를 분석해 보면, 이들이 균일하게 흩어져 있지 않다는 사실을 발견하게 된다. 대신 두 개의 극점을 중심으로 강력하게 뭉쳐 있으며, 이는 지도 산업의 상업적 현실을 형성하는 주된 힘을 드러낸다. 바로 ‘모빌리티’과 ‘컴퓨팅’이라는 두 개의 중력이다.
지배적인 힘은 단연 모빌리티다. 물리적 세계에서 사람과 상품을 옮기는 기업들은 지도 산업의 핵심 고객이다. 자동차 산업만으로도 100개 이상의 관계를 만들어내며, 지도 제작사들과 Toyota, BMW, Ford, Mercedes-Benz, Volkswagen, Geely, SAIC 같은 거대 기업들을 잇는 촘촘한 네트워크를 형성한다. 여기에 차량 호출 및 배달 사업자들이 79개의 관계를 더한다. 이 분야에서 가장 많은 관계를 맺고 있는 단일 기업은 Uber이며, 그 뒤를 Lyft, Moovit, Grab, 일본의 GO가 잇는다. 그리고 자율주행 기업군(Waymo, WeRide, Bosch, Continental)이 지도 회사들과 30개의 연결을 맺는다. 종합하면, 사람과 화물을 운송하는 비즈니스는 전체 외부 관계의 거의 절반에 해당하는 220개를 차지한다. 지도는 종종 그 자체로는 실용성이 없는 데이터 인프라로 인식되지만, 실제로 이 산업에 자금을 대고 형태를 만드는 수요는 차량, 승객, 또는 물건을 A 지점에서 B 지점으로 옮겨야 하는 시급하고 일상적인 필요에서 나온다.
두 번째 주요 동력은 컴퓨팅 분야로, 클라우드 플랫폼과 AI 대기업을 포함하며 총 83개의 관계를 형성한다. 이 분야와의 관계는 모빌리티와 꽤 다르다. 자동차 산업과의 깊고 전방위적인 통합과 달리, 압도적인 위치를 차지하는 단일 클라우드 플랫폼은 존재하지 않는다. Microsoft, Amazon, NVIDIA, Meta, OpenAI 정도가 네트워크에서 중요한 위치를 차지하고 있지만, "주요 지도 회사는 모두 Toyota와 협력한다"와 같은 독점 현상은 클라우드 분야에서는 찾아볼 수 없다. 지도 데이터는 이들 플랫폼에 필수적인 파트너임은 사실이나 산업의 무게 중심은 여전히 클라우드 대기업이 아닌 자동차 제조사와 운송 사업자들이 잡고 있다.
협력을 넘어선 통합
모빌리티 기업들은 막대한 자본으로 지도 산업에 직접 진입하기도 한다. 대표적 사례는 2015년, Audi, BMW, Daimler의 독일 자동차 컨소시엄이 Nokia로부터 HERE를 인수한 사건이다. 이후 Volkswagen, Intel Capital, NTT 또한 투자에 합류했다. 지도가 사업의 명운을 좌우할 만큼 중요해지면, 관련 기업은 기술을 빌려 쓰는(rent) 단계를 넘어 직접 소유(own)하려 한다는 점이다. 그로부터 10년 뒤, SAIC Motor가 HD 지도 제작사 Momenta의 전략적 지분을 확보한 것 역시 비슷한 맥락이다.
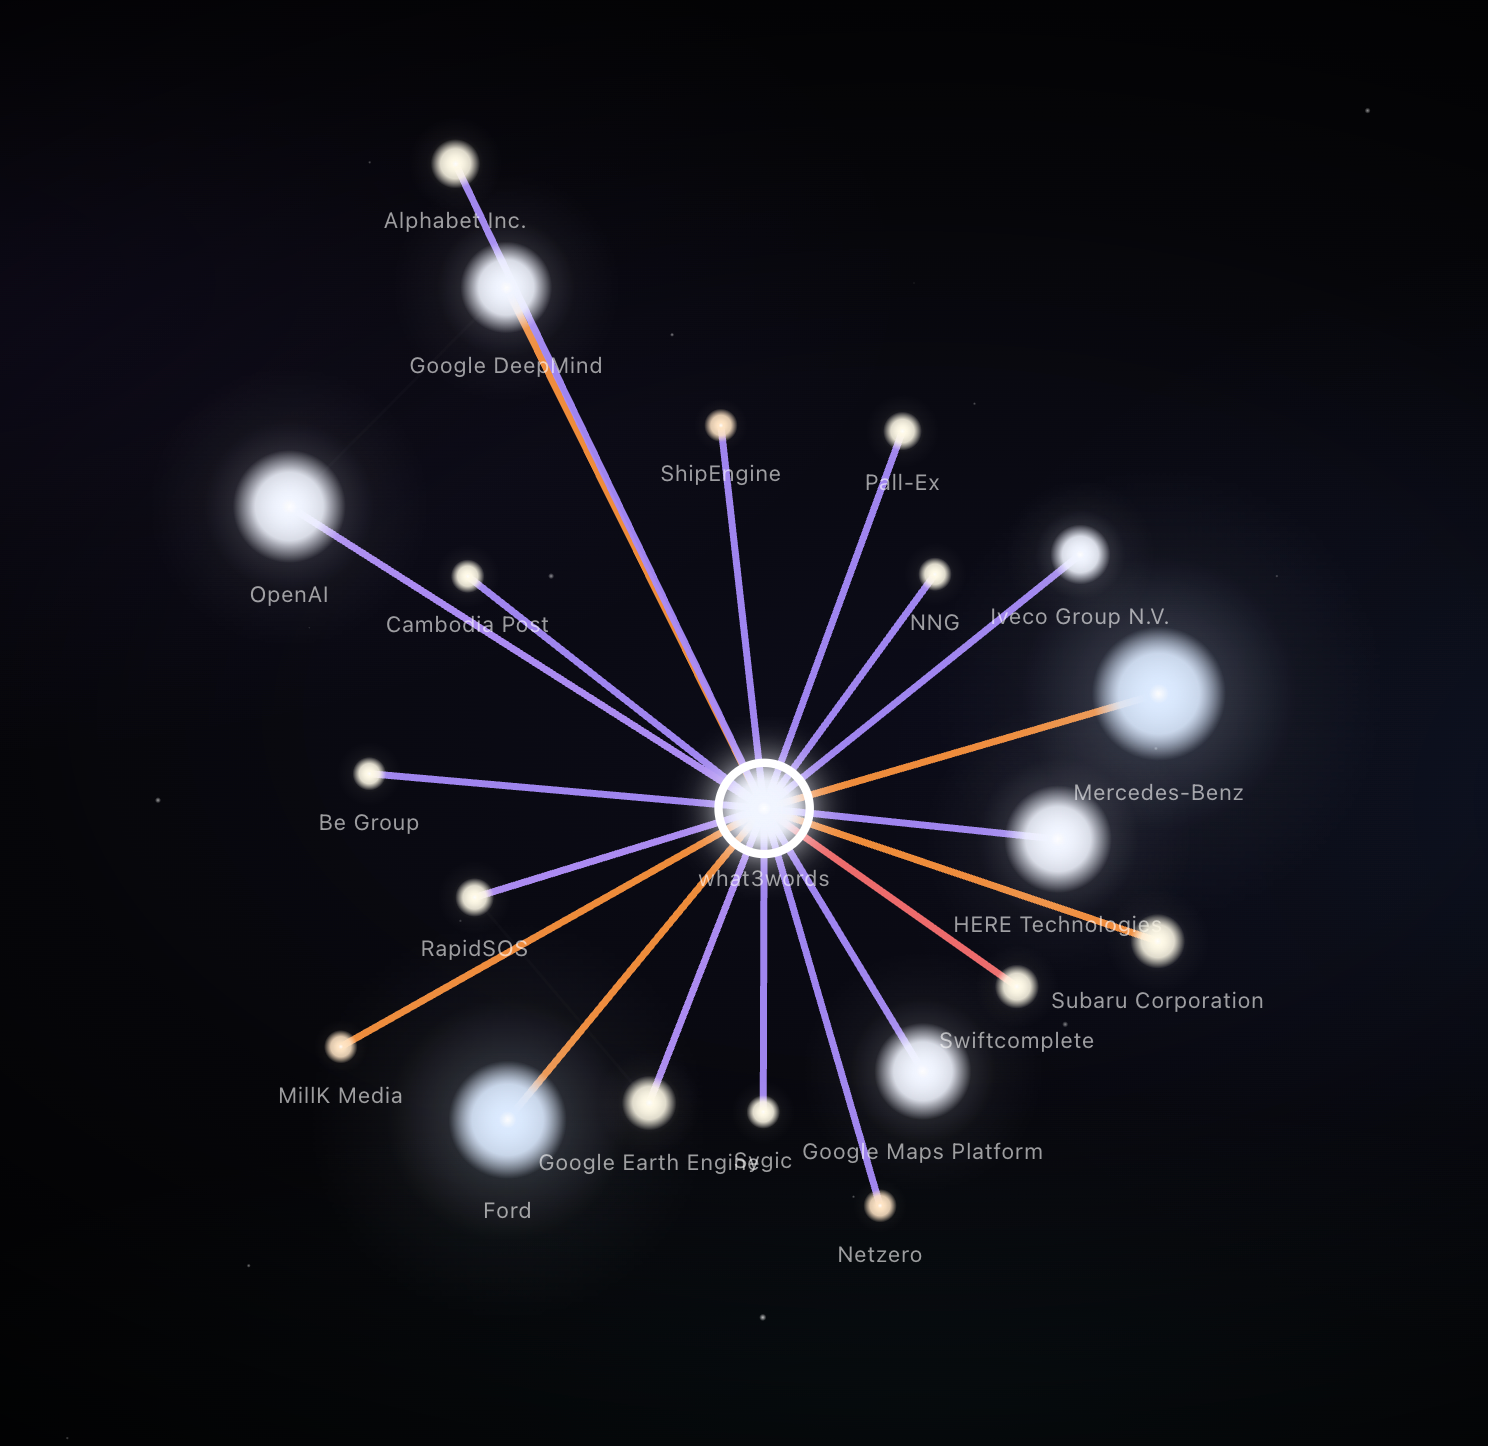
다른 한쪽에서는 지도 업계 스스로가 인접 기술을 확보하며 몸집을 불린다. Intel 산하의 Mobileye는 대중교통 앱 Moovit을, Garmin은 레이스 기록 측정 전문 기업 MYLAPS를, what3words는 주소 검색 스타트업 Swiftcomplete를 인수했다. 숫자가 이러한 흐름을 증명한다. 전체 데이터셋에 기록된 259건의 파트너십과 93건의 공급 계약 외에도, 자본이 직접 오간 거래는 총 65건에 달하는데, 이는 30건의 완전 인수와 35건의 전략적 투자를 포함한다. 지도 산업이 단순히 외부의 러브콜을 받기만 하는 시장이 아니라, 외부 자본에 의해 인수되고 또 내부적으로는 몸집을 불리며 적극적으로 재편되고 있음을 보여준다.
수직 구조의 축소판: Mapbox 스택
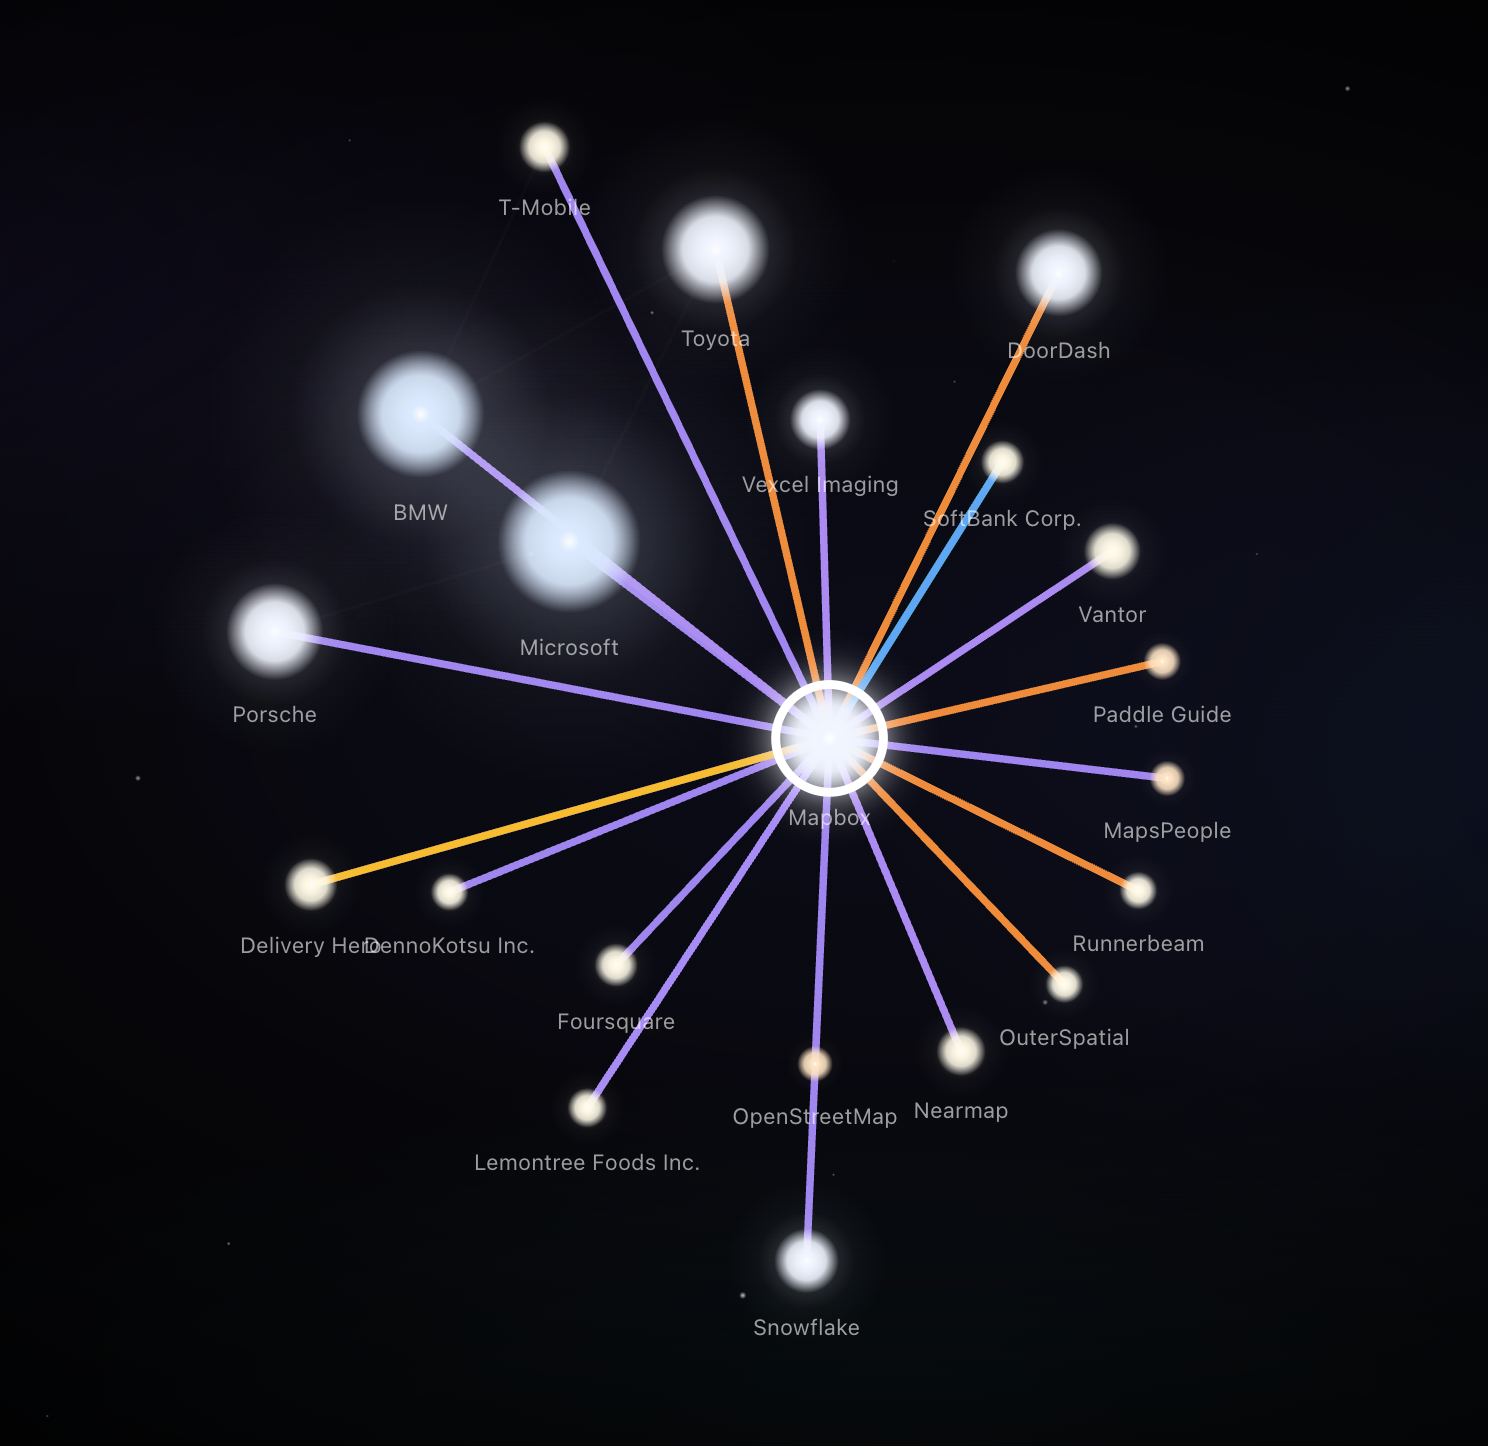
산업 구조의 또 다른 차원은 원 데이터에서부터 최종 애플리케이션에 이르는 수직적 공급망이다. 단일 기업인 Mapbox의 공개된 관계들은 이 전체 스택을 완벽하게 보여주는 사례다.
Mapbox는 스스로 공간정보 소스의 구매자 역할을 한다. Vantor(구 Maxar Intelligence)로부터 30cm급 위성 이미지를, Vexcel로부터 고해상도 항공 이미지를 공급받고, 클라우드 데이터 플랫폼인 Snowflake와 데이터 공유 파트너십을 활용한다. 스택의 상단에서, Mapbox는 합작법인 파트너인 SoftBank의 자금 지원을 바탕으로 완성된 공간 정보 소프트웨어를 만들어 판매한다. BMW와 Toyota의 차량 대시보드, Delivery Hero의 배송기사 앱, 그리고 일본의 택시 배차 플랫폼 DennoKotsu와 같은 지역 모빌리티 서비스에도 소프트웨어를 제공한다.
Mapbox는 상류(upstream)의 공간 데이터의 주요 소비자인 동시에, 하류(downstream)의 공간 정보 소프트웨어의 핵심 공급자 역할을 하는 대표적인 예시라고 볼 수 있다. 한 기업의 연결망을 공개된 기록을 통해 분석하다 보니, 위성 센서에서부터 운전자의 화면에 이르기까지 전체 가치 사슬을 추적하게 된 것이다.
2. 새로운 동력 (최근 18개월)
지금 움직임이 일어나는 곳
오랫동안 지속된 구조를 잠시 제쳐두고, 지난 1년 반 사이 일어난 기업간 파트너십에 집중하면 새로운 변화의 힘이 드러난다. 공개된 자료를 연결해보니 업계 내 기술, 사업, 또는 사용자 접근에 있어 세 가지 뚜렷한 변화가 전개되고 있음이 발견됐다.
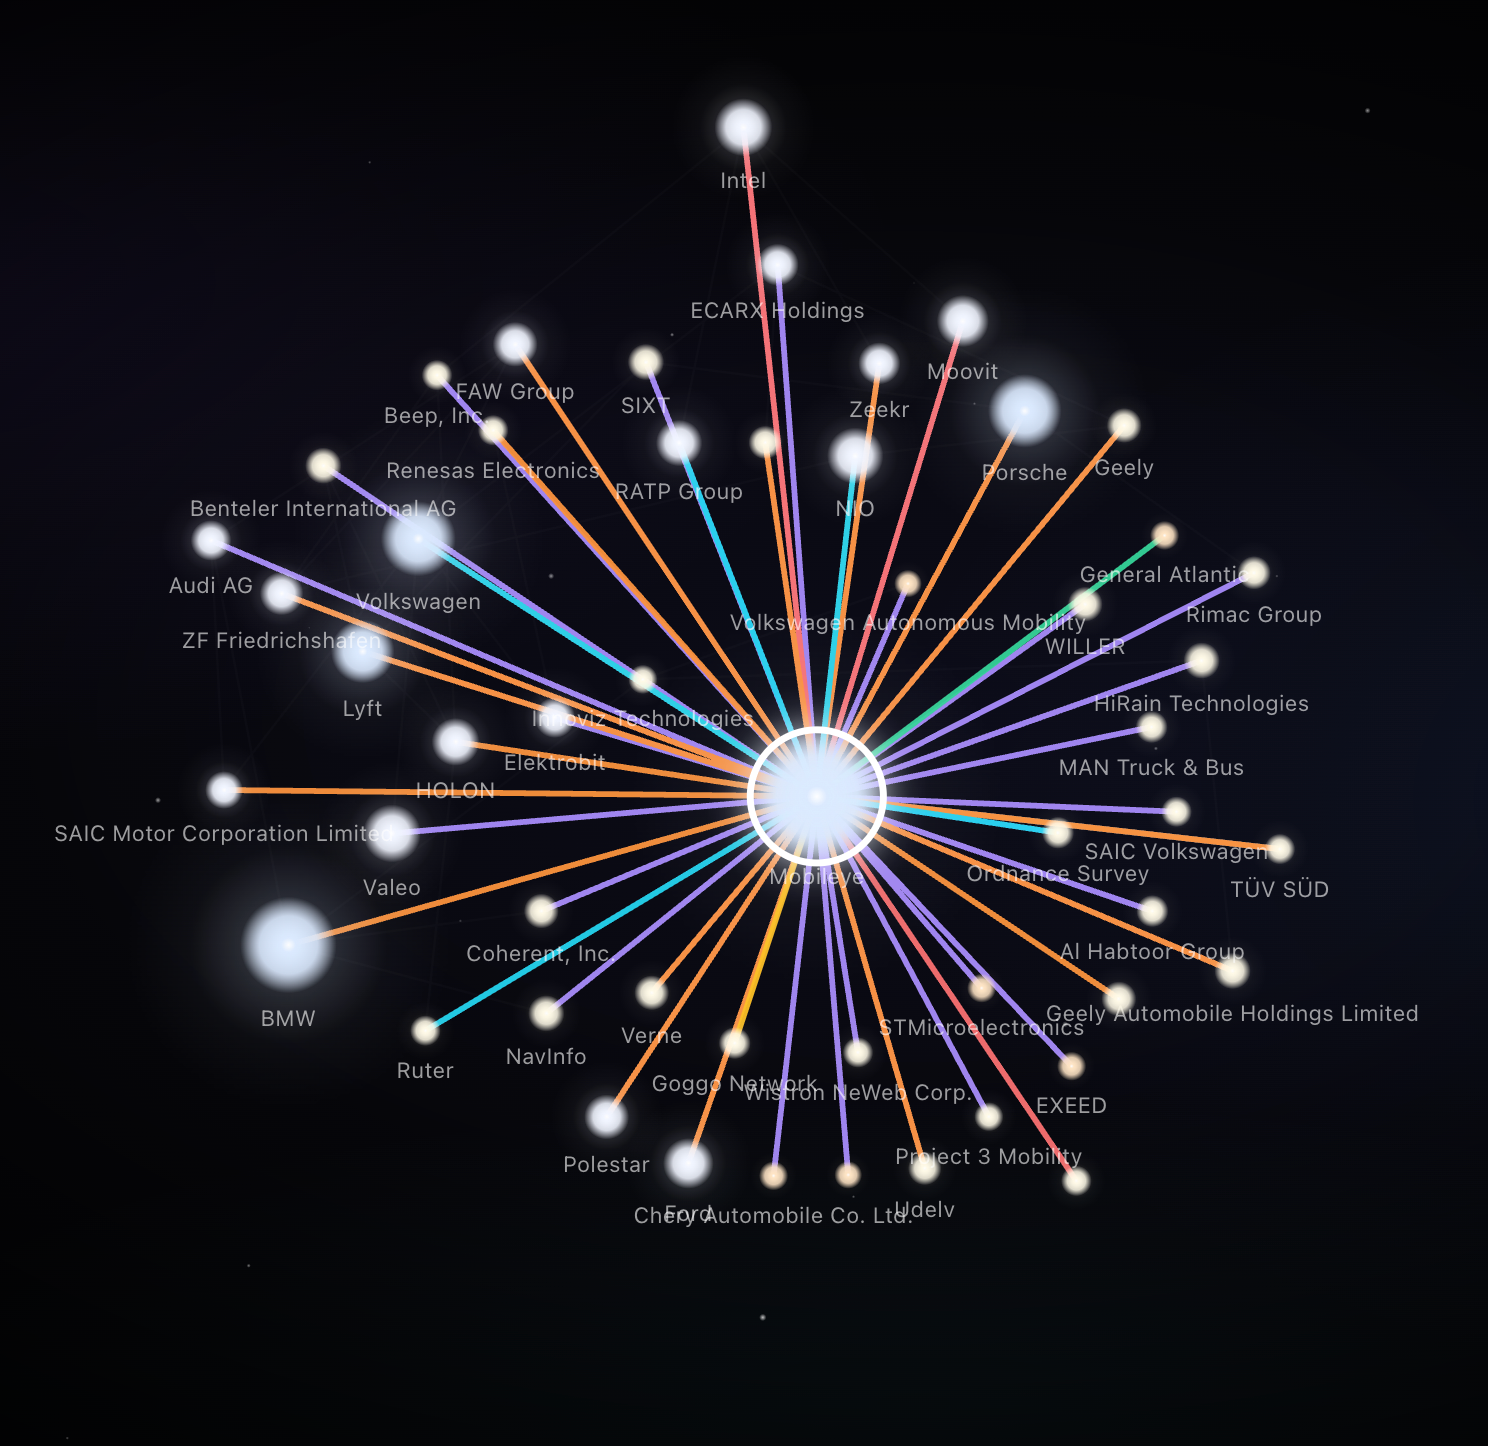
첫째, 자율주행은 국경을 넘고, HD 지도가 그 여권이 됐다.
자율주행 시스템이 새로운 국가로 확장할 때, 사전에 구축된 해당 지역의 고정밀 지도 없이는 작동할 수 없다. 따라서 지도 회사는 자율주행의 국제적 확장을 가능하게 하는 핵심적인 조력자가 된다. 수백만 대의 일반 차량에 장착된 카메라에서 크라우드소싱 방식으로 데이터를 수집하여 HD 지도를 구축하는 Mobileye는 이제 주 활동무대에서 멀리 떨어진 곳에도 기술을 전달하고 있다. 2026년 3월로 예정된 노르웨이 오슬로의 대중교통 당국 Ruter와의 자율주행 공유 서비스 시범 운영 계약을 체결했으며, Geely의 자동차 소프트웨어 계열사인 ECARX를 통해 Polestar 4에 Mobileye Chauffeur 시스템을 통합할 예정이다. 마찬가지로, Baidu의 독자적인 HD 지도 위에서 구동되는 Apollo Go 로보택시는 2026년 2월에 발표된 Uber와의 파트너십을 통해 두바이로 확장하고 있다.
둘째, 지도 제작의 원재료가 근본적으로 변하고 있다.
지도는 20년 이상 측량 차량으로 도로를 주행하며 만들어져왔다. 그러나 오늘날에는 상공에서 고해상도 이미지로 세상을 촬영하고 인공지능을 사용해 자동으로 지형지물을 추출하는 방식으로 제작의 방향이 이동하고 있다. Mapbox는 2025년과 2026년에 걸쳐 Vantor로부터 1,000만 제곱킬로미터의 30cm급 위성 데이터를, Vexcel로부터 새로운 고해상도 항공 이미지를 추가하며 항공 기반 소스 데이터를 공격적으로 확장했다. 이미지로부터 벡터 지도를 생성하는 AI 엔진을 핵심 제품으로 하는 Ecopia는 Vantor와 협력하여 전 세계 3D 지도를 제작한다. 지상 측량에서 항공 AI로, 지도 제작의 방법론이 다시 쓰이고 있는 셈이다.
셋째, 가장 최근의 흐름, 내비게이션이 대화를 시작했다.
지도의 사용자 인터페이스가 정형화된 명령어에서 자연어로 넘어가는 심오한 변화를 겪는 것 또한 이번 분석에서 포착됐다. CES 2026에서 TomTom은 SoundHound와의 파트너십을 통해, 운전자가 마치 사람에게 묻듯 ‘경유지가 여러 곳인 경로’나 ‘가는 길에 있는 가장 가까운 전기차 충전소’ 같은 복잡하고 대화적인 요청을 이해하는 음성 비서를 시연했다. 며칠 후, Visteon과의 협력을 통해 TomTom은 클라우드 연결 없이 완전히 차량 자체에서 실행되는 세계 최초의 차량 내 내비게이션 비서를 출시했다고 발표했다. 이는 터널 안에서도 작동을 보장하고 사용자의 목적지 기록을 차량 내에 안전하게 보관한다. 이와 동시에, what3words는 OpenAI 모델을 사용하여 구어체 문장 전체를 분석하고 이를 정확한 세 단어 주소로 변환하는 비서를 구축했다. 아직 초기 단계이지만, 그 방향성은 분명하다. 지도가 우리의 언어로 소통하기 시작했다.
정확하고 빠른 사업 전략 도출을 위하여
이 리포트는 APiM Galaxy의 분석 엔진을 통해 작성되었다. 이 엔진은 세 가지 원칙에 의해 작동한다. 첫째, 공개된 출처에서 검증 가능한 사실에만 분석의 기반을 두어, 추측이 아닌 현실에 근거하도록 보장한다. 둘째, 기업과 기업 사이의 관계를 수치화, 형상화하여 네트워크 모델을 만든다. 셋째, 이러한 요소들을 종합하여 즉시 실행 가능한 비즈니스 전략을 도출한다.
지도, 모빌리티, 또는 더 넓은 공간정보 생태계 내에서의 파트너십, 투자, 또는 전략을 다루는 업무를 하고 있다면 APiM Galaxy에서 즉각적인 업무 지원을 받을 수 있다. 다음 미팅 전, 30분 이상 소요되는 챗봇과의 씨름 없이, 실제적이고 적용 가능한 아이디어를 얻어보자. 기존 관계망을 통해 목표 파트너에게 접근할 수 있는 가장 효율적인 경로도 알아볼 수 있다. 전체 산업계 구도를 한눈에 보면, 오히려 경쟁 없는 새로운 기회의 땅을 발견할 수도 있다.
APiM Galaxy에서 전략 리포트 받아보기: 2분 데모 영상 보기
Sources
- German automakers acquire HERE / NavInfo–HERE China JV — Caixin Global — link
- SAIC Motor strategic investment in Momenta — Caixin Global — link
- Garmin acquires MYLAPS — PR Newswire — link
- what3words acquires Swiftcomplete — what3words — link
- Toyota's next-gen navigation built with Mapbox — PR Newswire — link
- Mapbox adds 10M sq km of 30cm satellite imagery (Vantor) — Mapbox — link
- Baidu Apollo Go expands to Dubai via Uber — CnEVPost — link
- Visteon & TomTom launch world's first in-car local AI navigation — PR Newswire — link